最終更新日:2026年9月27日
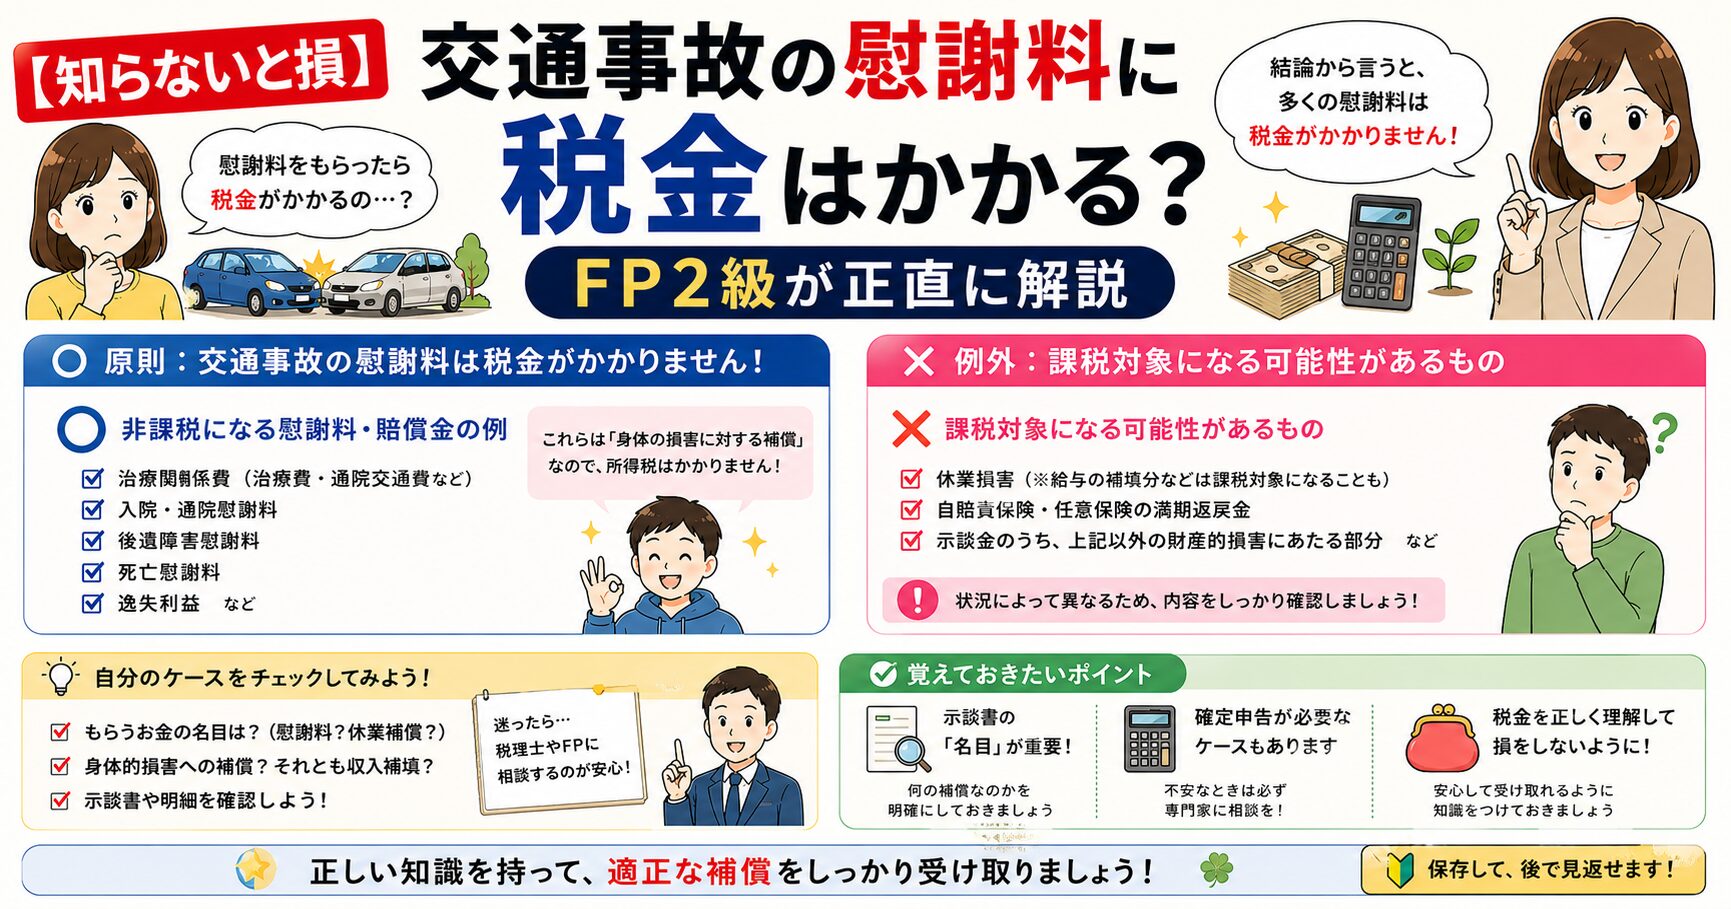
交通事故による慰謝料は、原則として所得税の対象になりません。ただし、受け取ったお金の名称だけで判断するのではなく、「何の損害を補うためのお金か」を確認する必要があります。
この記事では、慰謝料、治療費、休業損害、逸失利益、物損を分け、確定申告と医療費控除で注意したい点を整理します。個別事情によって扱いが変わる場合は、税務署または税理士へ確認してください。
結論:人身事故の慰謝料などは原則非課税
| 受け取るお金 | 所得税の基本的な扱い | 注意点 |
|---|---|---|
| 傷害・後遺障害の慰謝料 | 原則非課税 | 心身に加えられた損害に対する賠償 |
| 治療費・通院交通費の補償 | 原則非課税 | 医療費控除では補填額を差し引く |
| 負傷で働けない期間の休業損害 | 原則非課税 | 事業の必要経費を補う部分は別扱いの場合がある |
| 後遺障害による逸失利益 | 原則非課税 | 心身の損害に基づく賠償であることを確認 |
| 車両などの物損の賠償 | 個人の生活用資産なら通常は損害の補填 | 事業用資産・棚卸資産などは税務上の処理を確認 |
国税庁は、交通事故による負傷について受ける治療費や慰謝料、負傷して働けないことによる収益の補償などを非課税の例として案内しています。一方、事業上の必要経費を補う部分などは、事業所得等の収入金額になる場合があります。
慰謝料が非課税になる理由
慰謝料は、事故によって受けた心身の苦痛を埋め合わせる損害賠償金であり、通常の給与や事業の利益とは性質が異なります。そのため、心身に加えられた損害について受ける慰謝料や損害賠償金は、所得税法上、原則として非課税です。
ただし、「示談金」という名称で一括して受け取っていても、内訳に事業所得の必要経費を補う金額などが含まれている場合は、その部分を分けて検討します。示談書や支払明細で、慰謝料・治療費・休業損害・物損などの内訳を保存しておきましょう。
休業損害と逸失利益の税金
会社員などが、負傷して働けなかったことによる収益の補償として受け取る休業損害は、原則として非課税です。後遺障害によって将来の労働能力が低下したことを補う逸失利益も、心身の損害に基づく賠償として原則非課税と考えられます。
ただし、自営業者が事業の必要経費として計上する費用を補填された場合や、棚卸資産・事業用資産の損害を補う金額には別の処理が必要になることがあります。個人の生活上の損害と、事業上の損害を分けて確認してください。
休業損害の計算方法は、交通事故の休業損害はいくらもらえる?計算方法と必要書類で解説しています。
物損・車両保険金は「損害額を超えたら課税」とは限らない
個人が日常生活で使用する車の損害に対して受け取る賠償金や保険金は、通常、損害を埋め合わせる性質のものです。「受取額が修理見積額を超えた部分は必ず課税」という単純な判断はできません。
一方、業務用車両、事業用の固定資産、棚卸資産、必要経費として処理した費用を補う金額などは、事業所得や資産の税務処理に関係する場合があります。事業で使う車や個人事業の損害が含まれる場合は、税務署または税理士へ確認しましょう。
車両保険を見直す際の注意点は、交通事故後に車両保険で後悔しやすいケースも参考にしてください。
慰謝料を受け取ったら確定申告は必要?
非課税となる慰謝料や損害賠償金を受け取ったことだけを理由に、所得税の確定申告をする必要は通常ありません。ただし、次の事情があれば、慰謝料とは別の理由で申告が必要または有利になる場合があります。
- 給与以外の課税所得や事業所得がある
- 医療費控除を受ける
- 事業の必要経費や事業用資産を補う賠償金・保険金を受け取った
- 受取金の内訳が分からず、非課税部分と課税関係が生じる部分を分ける必要がある
「給与以外の所得が20万円以下なら何もしなくてよい」とは限りません。所得税の確定申告が不要でも住民税の申告が必要な場合があり、医療費控除などのため確定申告をする場合は、他の所得も含めて申告します。
医療費控除では治療費の補填額を差し引く
事故後に自分で支払った治療費があっても、相手方や保険会社から、その治療費を補う賠償金・保険金を受け取った場合は、医療費控除の計算上、その補填額を差し引きます。
医療費控除額の基本式
実際に支払った医療費 − 医療費を補填する保険金等 − 10万円(総所得金額等が200万円未満の場合は総所得金額等の5%)
控除額の上限は200万円です。補填金は、その給付の対象になった医療費を限度に差し引きます。補填金が対象医療費を上回っても、その余りを別の医療費から差し引く必要はありません。
申告時までに補填額が確定していない場合は見込額で計算し、後日確定額と異なったときは修正申告または更正の請求で訂正します。領収書、医療費通知、保険会社の支払明細を保管してください。
示談書で確認したい税務上の記録
- 慰謝料、治療費、休業損害、逸失利益、物損の内訳
- 治療費を誰が、いつ、いくら支払ったか
- 保険金・賠償金が何の費用を補うものか
- 事業用資産や必要経費に関係する金額が含まれていないか
示談前の確認事項は、交通事故の示談前に確認すべきこと5つ、示談成立後の注意点は交通事故の示談で後悔しやすい3つのポイントで確認できます。
慰謝料を受け取るまでの流れ
税金の扱いだけでなく、示談項目と金額の根拠を確認することも大切です。交通事故の慰謝料を受け取るまでの流れと、保険会社との交渉で確認したいポイントもあわせてご覧ください。
参考にした国税庁資料
まとめ:慰謝料と税金のチェックリスト
- 慰謝料など心身の損害に基づく賠償は原則非課税
- 示談金は名称ではなく内訳と支払目的を確認する
- 医療費控除では治療費を補填する賠償金・保険金を差し引く
- 事業の必要経費や事業用資産に関係する補償は個別確認する
- 示談書、支払明細、領収書を保存する
あわせて読みたい → 慰謝料・示談金まとめ
事故後は保険内容も確認しておきましょう。
▶ 【PR】複数社を一括比較できる自動車保険の無料見積もり
※本記事は一般的な解説であり、個別の税務・法的助言ではありません。課税関係は事情によって異なります。税務の個別判断は税務署または税理士に、賠償に関する判断は弁護士にご相談ください。